確定拠出年金は、わが国の急激な高齢化に対応するべく、公的年金を土台として老後の備えに対する自主的な努力を支援していく制度として誕生しました。
確定拠出年金法は、その目的として「国民の高齢期における所得の確保に係る自主的な努力を支援し、もって公的年金の給付と相まって国民の生活の安定と福祉の向上に寄与すること」と規定しております。
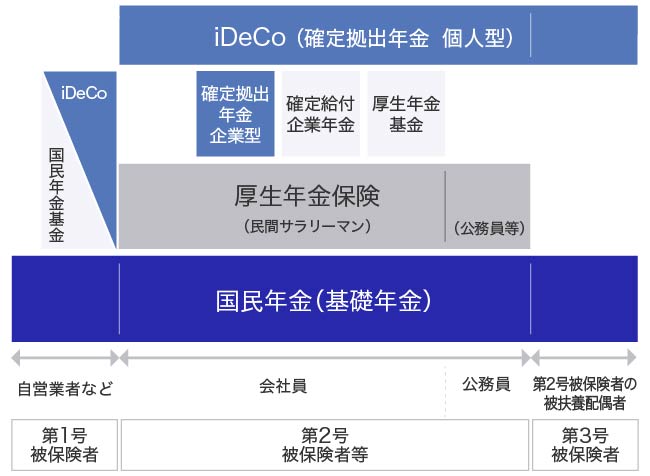
確定拠出年金は、国民年金基金や、既存の企業年金に加え、新たな選択肢として公的年金に上乗せされる制度です。国や企業などの責任で資産を運用していくこれまでの公的年金制度とは違い、自己の責任において運用商品を選び、資産を運用します。
加入者は、あらかじめ決められた掛金を払い込み、その運用実績に伴った給付金額を受け取れます。国民年金基金等の確定給付年金と組み合わせることで、資産の蓄えの一層の充実が図れます。
制度の詳細については、制度のしくみをご覧ください。
また、令和4年5月からiDeCoに加入できる年齢の要件などが拡大され、任意加入被保険者も加入することができるようになりました。詳細は、こちらをご覧ください。